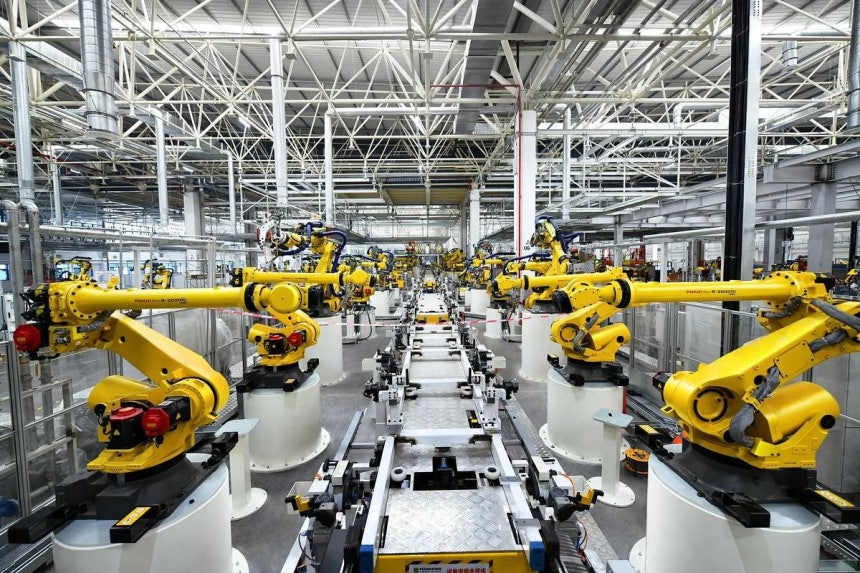
中国のスマート製造ラインで稼働中のロボットアーム。[写真 百度 キャプチャー]
今回の計画は単に産業規模をさらに拡大するという計画ではない。中国政府は計画の目的を「AIの基盤を強固にすること(筑牢人工智能根基)」と明記した。AI競争ではモデルの性能に劣らず、そのモデルを学習させて稼働させるチップとサーバー、ストレージ、通信網、端末までをどれだけ自分たちの手で確保できるかが重要になったという意味だ。
◇GPUからRISC-Vまで…AIの「体」を作る
計画に盛り込まれた17の重点課題を詳しく見てみると、中国がどこを弱点だと考えているかが鮮明に浮かび上がる。最初に登場するのが集積回路の産業チェーン全体だ。高性能プロセッサーと高密度メモリーから製造、先端パッケージング、装置・素材・部品、EDA(電子設計自動化)、半導体IPまで、サプライチェーン全般の技術力を高めるとした。AI分野ではGPGPUとASIC、SoCの演算能力を高め、AI学習・推論装置とエッジコンピューティングチップ、高性能メモリーまで併せて開発する。数十万個のAIアクセラレーターを接続する超大型インテリジェント・コンピューティング・クラスターも計画に含まれた。目を引くのはRISC-Vだ。中国政府はオープンソースの命令セットアーキテクチャであるRISC-Vの研究開発と産業化を明記し、AIと組み込みシステムに適用すると明らかにした。フォトニクス技術も別途重点分野に位置づけた。高性能レーザーと光通信、光デバイスなどを育成し、既存の半導体技術と結合する構想だ。中国政府が求めているのは単なる「国産GPU一つ」ではない。チップ設計から製造、メモリー、サーバー、通信、基本ソフト(OS)とAIモデルまでが相互にかみ合って動く独自の生態系に近い。
こうした方向性は、米国の先端半導体輸出規制以降、中国がここ数年間に経験してきたこととつながっている。先端GPUの一種類を国産化したからといって、AIの自立が完成するわけではないためだ。設計ソフトウェアと製造装置、高帯域メモリー(HBM)、先端パッケージング、高速インターンコネクトのどれか一つでも行き詰まれば、システム全体の性能が低下する。中国が今回の計画で「ハードウェア先行(硬件能力先行)」と「ソフトウェア・ハードウェア協同」を同時に強調した理由だ。市場の見通しも同じ方向を示している。モルガン・スタンレーは、中国のAIチップ自給率が2024年の33%から2030年には76%まで上昇し、中国製AIチップの売上高は同期間に約8兆7000億ウォン(約9795億円)から約74兆ウォンに拡大すると予想した。これは中国政府が示した目標ではなく投資銀行の予測だが、ファーウェイや中科寒武紀科技(カンブリコン)、摩爾線程智能科技(ムーア・スレッド)など中国のAIチップ企業が、輸出規制による「代替材」から独自生態系の中心へと移行していることを示している。
30兆元「AIハードウェア国家代表」を育成…中国が打ち出した5カ年計画の「青写真」(2)
この記事を読んで…