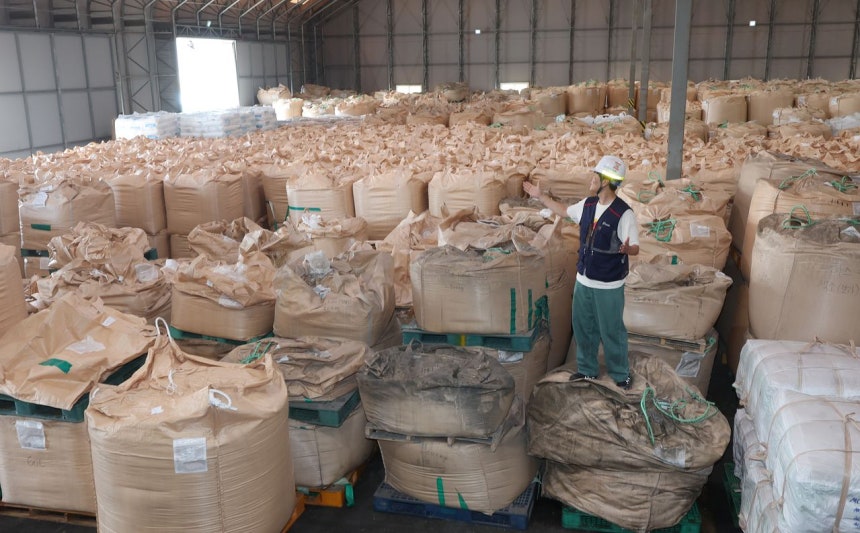
肥料生産企業ヌーボの関係者が蔚山工場で生産された肥料倉庫を紹介している。売り上げが8倍に増えても工場用地はそのままのため肥料を置く場所がないと話した。ソン・ボングン客員記者
同社の上半期売り上げは833億ウォンで前年同期より49.8%増えた。創立から最大の上半期実績だ。生産設備稼動率はすでに103%まで上がった。生産能力を総動員しても注文に追いつくのがギリギリという意味だ。
製品を保管する敷地がもっと必要だが不動産に資金を投じることは考えることもできない。株価のためだ。同社の株価は先月20日基準897ウォンで、1000ウォンを下回る低位株だ。昨年8月に1905ウォンだった株価は1年ほどで半分になった。2022年4月に記録した最高値の4750ウォンと比較すると5分の1水準にすぎない。最近普通株5株を1株にまとめる株式併合を推進し、先月21日から株式取引が停止した。1000ウォン未満の株価にともなう上場廃止リスクからは抜け出したが、振るわない株価のため成長に必要な資金を求めることがますます難しくなっている。
同社のキム・シンドク本部長は「売り上げが増加しているのに半導体と人工知能(AI)、ロボット関連事業でなければ市場で関心を集めることができない状況」と話した。証券市場の資金が半導体など一部の大型株に偏り、KOSDAQ中小型株は投資家の関心に最初から入っていないということだ。
ヌーボの核心事業は「コーティング肥料」だ。肥料をコーティングし一度散布するだけで作物に栄養分を徐々に行き渡らせる製品だ。農業人口減少で何回も肥料を散布するのが困難な韓国の農家と大規模農地が多い海外市場を中心に需要が増加している。親環境製品である生分解コーティング肥料は韓国で事実上独占生産している。
会社が一段階さらに成長するには現在2つだけの生産ラインを増やし、研究開発にも投資しなければならない。だが投資決定を下せずにいる。株価が振るわない状況で費用支出自体が投資家に負担と受け止められかねないためだ。
むしろ同社は最近残っていた転換社債(CB)を消却するのに使用可能な現金約100億ウォンのうち45億ウォンを使った。株価と既存の株主を保護するため成長投資に使える現金の半分近くを支出した形だ。
このように株価不振は単純な投資家の損失を超え優良成長企業の流動性悪化につながりかねない。時価総額が減れば有償増資で同じ金額を調達するためにより多くの新株を発行しなければならない。それだけ既存の株主と筆頭株主の株式希薄の負担が大きくなる。CBなどメザニンを発行する時も企業はより不利な条件を甘受しなければならない。
業績改善しているのに「低位株」の屈辱…KOSDAQ企業の忍び泣き(2)
この記事を読んで…