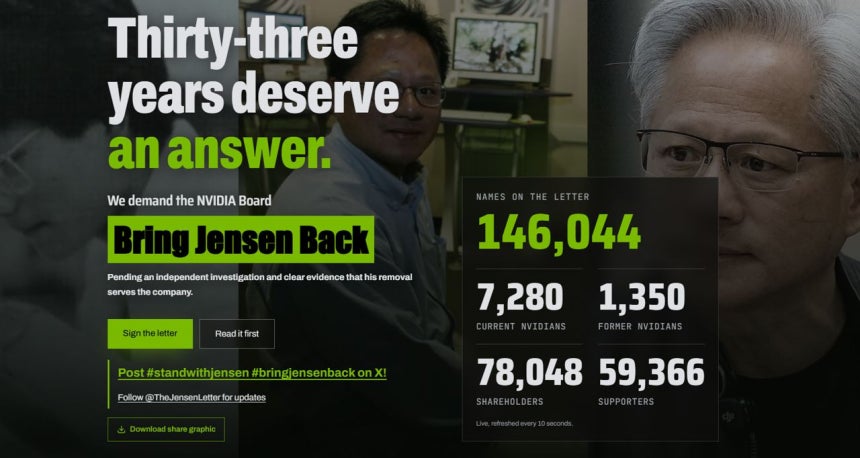
エヌビディアの一部社員はジェンスン・フアン前CEOの復帰を求めウェブサイト「スタンド・ウィズ・ジェンスン」を開設した。15日午後8時現在のイーロン・マスク氏らシリコンバレーの著名人をはじめエヌビディア株主約7万8000人、社員約7200人が請願に参加した。[スタンド・ウィズ・ジェンスンキャプチャー]
最近テック企業創業者がいわゆる「スーパー議決権(差等議決権)」を通じ少ない株式でも経営権を掌握するのと違い、エヌビディアは1株1議決権の構造を持つ。差等議決権は株式1株に普通株よりより多くの議決権を付与する制度だ。
エヌビディア取締役会は在任取締役の過半数の賛成でCEOを解任できるようにした。エヌビディアの株主総会資料によると、フアン氏の株式は約3.6%。最大の個人株主だが取締役選任などの権限を行使するには不足する。
メタの場合、マーク・ザッカーバーグCEOの株式は13%程度だが約60.8%の議決権を握っている。メタの株式は1株当たり1票の議決権を行使するクラスAと。1株当たり10票を持つクラスBに区分される。ザッカーバーグ氏の株式はほとんどがクラスBで、事実上取締役選任をはじめ主要株主総会案件を主導できる影響力を持つ。スペースXのイーロン・マスクCEOも約42%の株式で議決権の82.4%を掌握している。1株当たり10票を持っているクラスB株式のおかげだ。
ナスダック上場を推進しているアンソロピックのガバナンスはさらに独特だ。上場後にアンソロピック共同創業者7人は別途法人を通じクラスFの株式1株を与えられる。この1株は一般株主案件議決権の50.1%を行使する。新株を発行してもこの割合は維持される。事実上創業者7人が永遠にアンソロピックを支配する構造だ。
差等議決権構造は人工知能(AI)投資競争が激しくなりさらに主流になっている。米国機関投資家協議会(CII)によると、上半期に米国で新たに上場した営業企業69社のうち36%の25社が差等議決権構造を選んだ。メタ取締役会は5月に「1株1票」への転換を要求した株主提案に反対し「現在の構造のおかげで経営陣が長期課題に集中できる」と明らかにした。米経済週刊誌バロンズは「差等議決権があったならフアン氏は議決権株式を約25%水準まで認められ取締役会の決定に相当な影響力を行使できただろう」と予想した。
エヌビディアが上場した1999年には差等議決権構造は珍しかった。同年の米テック企業の企業公開(IPO)370件のうち差等議決権を採択したのは5.9%の22社にすぎなかった。フアン氏自身も1月にあるポッドキャストのインタビューで「経営がしっかりした会社でCEOは常に取締役会に報告し取締役会は株主に報告するよう設計されている。取締役会の規模がどうであれCEOが12~15人の取締役が満足する水準の業務を遂行できなければ解任されるだろう」と明らかにしている。
韓国では商法上「1株1議決権」が原則で差等議決権が禁止されている。ただ未上場ベンチャー企業に限り限定的に発行が可能だ。クーパンの場合、米ニューヨーク証券取引所に上場する過程で創業者のキム・ボムソク議長が普通株議決権の29倍の権利を持つクラスB株式を確保している。
この記事を読んで…