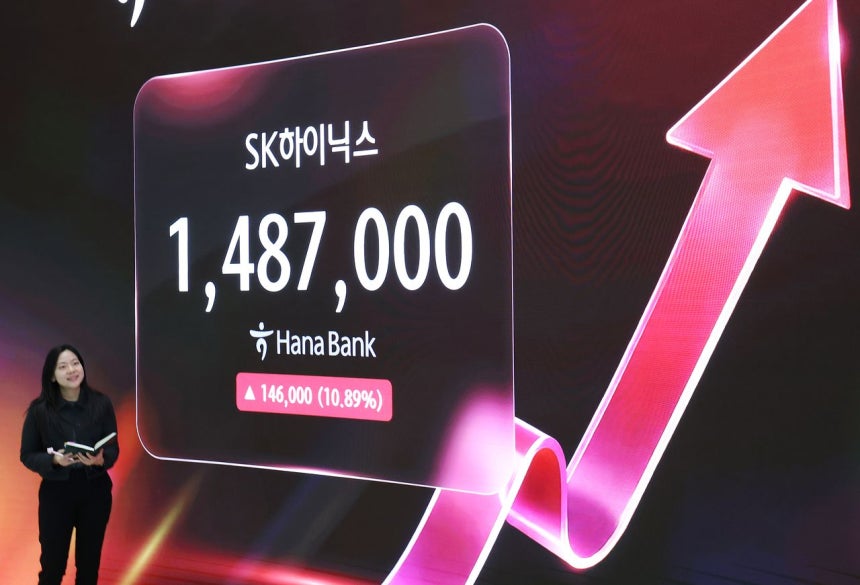
SKハイニックスが60兆ウォン規模の追加株主還元政策を発表した28日、株価は10.9%上がって148万7000ウォンで引けた。ハナ銀行のモニターに表示されたSKハイニックスの株価。[写真 ニュース1]
SKハイニックスは28日、7-9月期の営業利益が83兆3338億ウォンで前年同期より632.1%増加したと明らかにした。売り上げは104兆6155億ウォンで四半期売り上げが初めて100兆ウォンを突破した。営業利益率は80%で前四半期の76%より4ポイント上昇した。
郭社長は「6四半期連続で過去最大の業績を更新した。成果が蓄積されるほど株主と分け合う結実もともに大きくならなければならない」として100兆ウォン規模の株主還元も発表した。余剰キャッシュフロー(FCF)の50%以上を株主に還元するという原則に基づき、現金配当に30兆ウォン以上、自社株買い入れ・消却に60兆ウォン以上を投じる。7-9月期の配当金は1株当たり2万ウォンで、このうち1万ウォンはキオクシアの投資収益を反映した特別配当だ。
SKハイニックスはこの日「現在の株価はキャッシュフローと利益を反映できておらず低評価されている」と診断した。実際に株価は6月22日の291万9000ウォンから今月20日には122万3000ウォンまで58.1%急落した。この日の株価は過去最大の業績と大規模株主還元策により前営業日より10.9%上がった148万7000ウォンで取引を終えた。サムスン電子も8月に今年最大110兆ウォン規模の株主還元計画を出している。サムスン電子は29日に7-9月期の業績確定値発表とともに細部計画を明らかにする見通しだ。
一番の貢献者は第6世代広帯域メモリー(HBM4)だ。HBM4の出荷が本格化しサーバー用DRAMであるDDR5と321層企業用ソリッドステートドライブ(eSSD)販売が増え業績を押し上げた。同社は10-12月期にはHBM4が出荷量と売り上げで第5世代のHBM3Eを上回ると予想した。同社は「HBM4の歩留まりがとても安定的だ。顧客のHBM要請量が供給可能な量の2倍を上回る」と話した。メリッツ証券のキム・ソンウ研究員は「HBMの販売割合が高く汎用DRAM価格急騰の恩恵は制限されたが、HBM4の供給本格化で利益寄与度がとても高くなるだろう」と分析した。
メモリーの供給不足は2030年まで続く見通しだ。AI投資の主体がビッグテックから一般企業と国に広がる中で、自動運転やロボットなどフィジカルAIが中長期需要を引き上げるだろうという判断からだ。これに対し先端工程の技術難度が高まり新たな工場を作り稼働するまで時間がかかり生産増大は限定的だ。SKハイニックスは供給が需要に追いつかない構造が2030年まで続くという診断だ。
顧客も列を作っている。SKハイニックスは世界的大型クラウド事業者を含む主要顧客14社と長期供給契約を結んだ。長期供給契約で確保した量だけで来年と2028年の全生産能力の50%を超える。同社は「2029年までのDRAMとHBMの生産分が事実上完売した状況。現在協議中の量もやはり実現の可能性がとても高い需要」と強調した。
一方、ソリダイムの上場検討中止について郭社長は「最近の金融市場の変動性と半導体業界の株価調整を総合的に考慮した結果、現時点では当初期待した効果を十分に達成しにくいと判断した。(ソリダイムの)投資と財源調達案はソリダイムと当社の企業価値と株主価値向上に合致する方向で推進したい」と話した。
この記事を読んで…