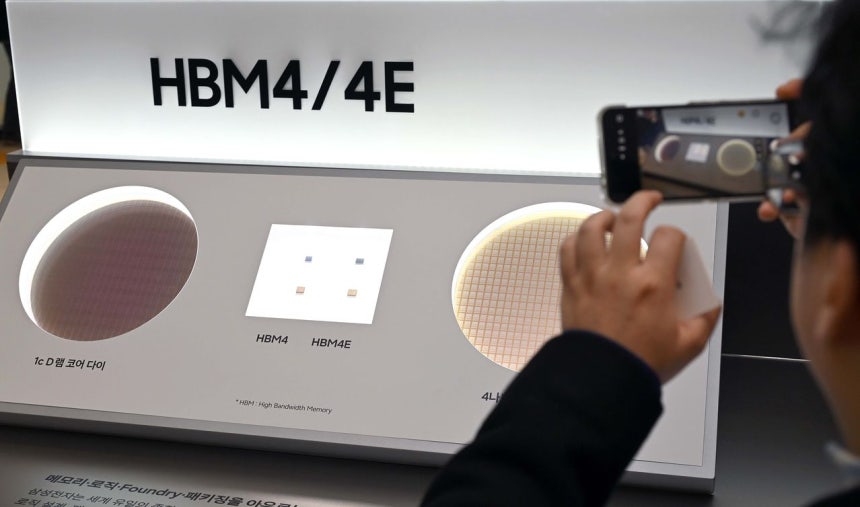
京畿道の水原コンベンションセンターで開かれたサムスン電子の定期株主総会に参加した株主がHBM4とHMB4Eメモリーを見ている。[写真 ニュース1]
サムスン電子は8日、連結基準で7-9月期の売り上げが195兆ウォン、営業利益が107兆4000億ウォンとする業績速報値を発表した。前年同期より売り上げは126.6%、営業利益は782.5%増加した。前四半期比でも売り上げは13.7%、営業利益は20.0%増えた。
営業利益は証券業界の予想値である105兆4137億ウォンを約1.9%上回った。今四半期の営業利益だけで昨年の年間営業利益43兆6000億ウォンの約2.5倍の利益を収めた。
業績改善は半導体事業が牽引した。AIデータセンターが増えAI演算に使われる広帯域メモリー(HBM)だけでなく、データを処理するDRAMと保存するNAND型フラッシュ需要まで大きくなった。これに対し半導体工場を作って生産量を増やすには時間がかかり供給が需要に追いつかない状況だ。
証券業界はサムスン電子が汎用メモリー価格上昇とHBM販売拡大効果をともに享受したとみている。DRAMとNANDは同じ量でもより高い金額で売ることができ、HBMは高付加価値製品の供給拡大が利益増加に寄与したという説明だ。
メモリー価格は7-9月期にも上昇を継続した。市場調査会社DRAMエクスチェンジによると、9月のPC用DRAM平均価格は26ドルで前月より1ドル上がった。メモリーカード・USB用NANDの平均価格も30.6ドルで0.1ドル上昇した。トレンドフォースは10-12月期にも汎用DRAM価格は前四半期より10~15%、NANDは15~20%価格が上がると予想した。
HBM事業では第6世代製品であるHBM4が注目されている。KB証券はサムスン電子の7-9月期HBM4売り上げが前四半期より3倍以上増加すると予想した。
顧客企業は必要な量を確保するために長期供給契約に乗り出している。サムスン電子も4-6月期カンファレンスコールで長期供給契約の追加要請が続いていると明らかにした。長期契約は製造業者が今後の販売量を予測して生産・投資計画を立てるのに役立つ。
これに対し、スマートフォン・テレビ・家電などを担当するデバイス経験(DX)部門は4-6月期に続き2四半期連続で赤字を記録したと予想される。メモリーなど部品価格上昇と世界的な家電需要鈍化が収益性を圧迫したと分析される。半導体を販売するデバイスソリューション(DS)部門には価格上昇が好材料だが、部品を調達して完成品を作るDX部門にはコスト負担として戻ってくる。
AIサーバーを構築する顧客も費用負担を抱えることになる。LS証券リサーチセンターのシン・ジュンホ氏は「HBM価格上昇はサムスン電子の収益性を高める要因だが、顧客企業のAI投資費用もそれだけ大きくなる。価格上昇が業績改善につながると同時に、顧客の投資負担が需要にどのような影響を及ぼすかもみなければならない」と話した。
サムスン電子の事業部門別細部業績は29日の説明会で公開される予定だ。
この記事を読んで…