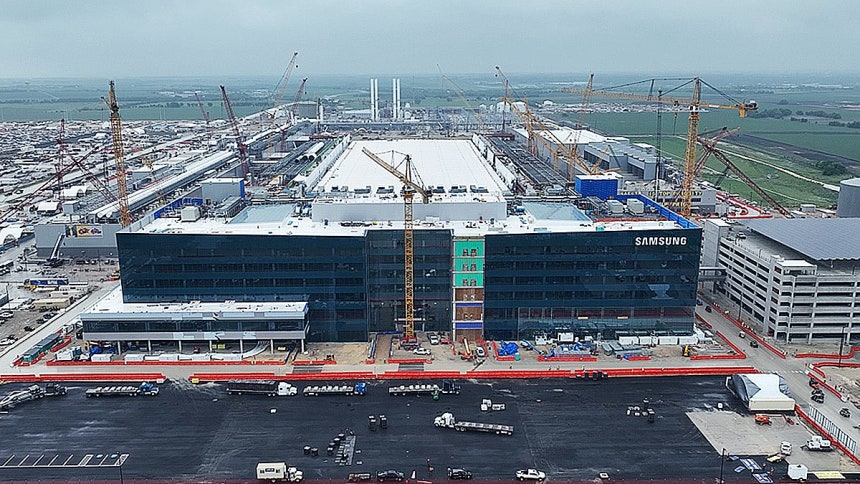
米テキサス州テイラーに建設中のサムスン電子半導体工場全景。[写真 サムスン電子]
トランプ政権が推進する2次半導体関税の核心は、「米国で生産した分だけ関税を免除する」というものだ。米国内での投資・生産規模と無関税輸入量を連動した、いわゆる「台湾モデル」を韓国などにも適用しようとするという見方だ。
米国と台湾は今年初めの貿易交渉を通じ、TSMCなど台湾企業が米国に工場を作る代わりに現地生産規模により関税免除を受けることに合意した。工場建設中には新規生産能力の最大2.5倍、完工後は1.5倍まで無関税輸出を認める方式だ。ラトニック米商務長官はその後、台湾が半導体生産能力の「最大40%水準」を米国に移転することにしたという趣旨の主張も出した。
米国はこれをテコに、韓国へも投資圧力を高めるとみられる。サムスン電子とSKハイニックスはすでにテキサス州とインディアナ州などに数十億~数百億ドル規模の生産施設を作っている。
ただし台湾と韓国の半導体産業は構造が異なる。TSMCの非メモリー半導体は主要顧客である米国ビッグテックと近い場所に生産拠点を置く利点があるが、サムスン電子やSKハイニックスが注力するDRAMやNAND型フラッシュなどメモリー半導体は大型クラスターを通じた「規模の経済」が原価競争力の核心だ。
メモリー生態系全体を丸ごと米国に移転する場合、天文学的なインフラ費用と高い人件費を甘受しなければならない。生産コスト上昇が米国企業のサーバーやデータセンター構築費用に転嫁されることになり米国にも「自害行為」になりかねないという懸念が出ている理由だ。
台湾に対する圧迫には中国の台湾侵攻など有事の際の供給網断絶に備えようとする目的も背景にあるとみられる。これに対し韓国に対する圧迫は韓国国内への投資分を米国に引き込むと同時に、中国に対する追加投資余力を遮断するための布石に近いとの解釈が出ている。
韓国政府が湖南(ホナム)半導体クラスターメガ特区造成を本格化したタイミングと合わせて米国の半導体投資圧力が強まった点もこうした解釈を後押しする。核心メモリー生産基盤に対する米国移転の圧迫が続く場合、対米投資は国内的に「産業主権」の問題に飛び火する余地が大きい。
この記事を読んで…