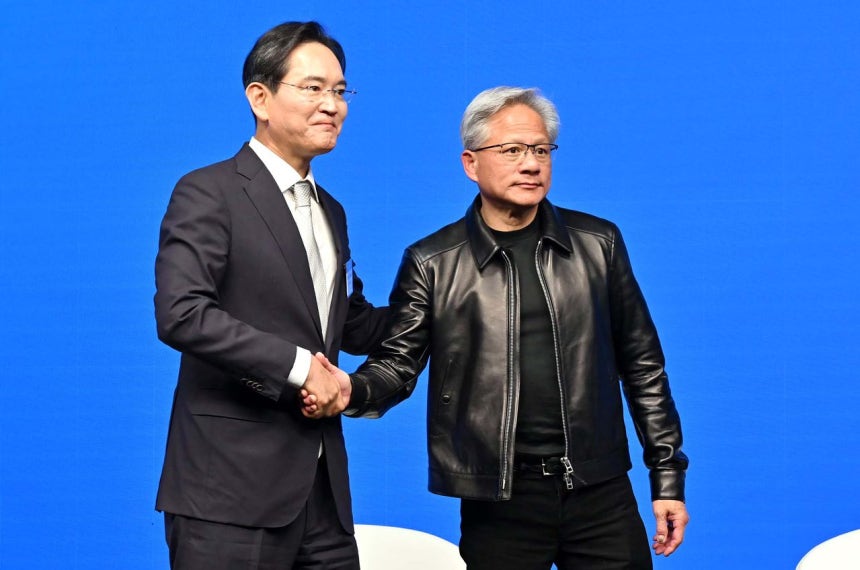
サムスン電子の李在鎔(イ・ジェヨン)会長とエヌビディアのジェンスン・フアンCEO
PERは株価をEPSで割った値だ。別の言い方をすれば、株価は業績(EPS)とその業績の成長可能性に対して市場が与える評価(PER)を掛けたものだ。したがって株価が上昇していてもEPSがそれ以上の速さで増加すればPERは低下する可能性がある。なら、低下したPERを単純に「株が安くなった」という意味として解釈しがたい。むしろ、過去の株価に先に織り込まれていた期待が実際の利益として現実化していく過程かもしれない。
エヌビディアが代表的な事例だ。AI成長への期待が株価に先に織り込まれたが、その後、実際の利益が急増し、高い株価に業績が急速に追いついている。サムスン電子も基本的な構造は似ている。AIやHBMの需要拡大、メモリー半導体市況の改善によって利益が大幅に増加し、株価が上昇したにもかかわらずPERは低下した。ただ、サムスン電子にはエヌビディアとは異なる点がある。メモリー半導体は景気循環性が強いため、現在予想されている高い利益が今後も維持されるかどうかを判断するのは難しい。過去にもメモリー半導体の好況の後には半導体価格の下落と利益の減少が続いた。
もしサムスン電子の現在の利益が構造的な変化による新たな正常水準であるなら、低いPERは投資魅力を高める要因となり得る。一方、依然として景気循環の延長線上にあるのであれば、低いPERは今後の利益減少の可能性に対する市場の警戒感が反映された結果かもしれない。ただ、株価の上昇が単なる期待の拡大だけによって実現したのではなく、実際の利益増加に裏付けられているという点はプラス材料だ。
では、このように低下したPERについて投資家は何に注目するべきか。何よりも今後の利益見通しが引き続き上方修正されているか、そして実績がそれを裏付けているかを共に確認する必要がある。すでに大きく増えた利益の持続可能性が確認されれば、市場はまたより高いPERを付与し、企業価値を再評価する可能性がある。逆に利益の成長が鈍化すれば、PERが低いにもかかわらず株価が下落する可能性があり、利益の減少速度によってはPERがむしろ上昇することもある。
結局のところ低いPERは投資判断の結論ではなく、出発点でなければいけない。
チェ・ジョンヒョク/漢陽サイバー大経済金融資産管理学科教授
この記事を読んで…