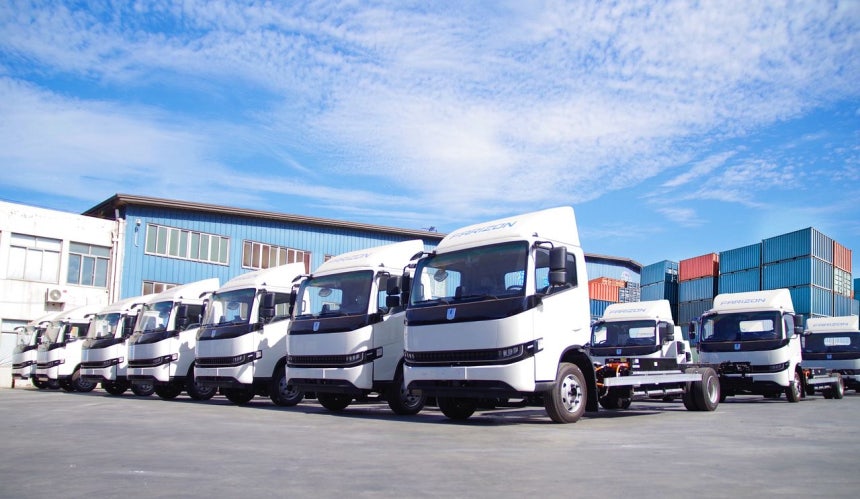
中国のEVトラック [バイドゥキャプチャー]
◆中国ではすでにトラック4台に1台がEV
トラックは長らく電動化が最も難しい車種と言われてきた。重い荷物を積んで長距離を走るため、バッテリーでは限界があるというのが常識だった。中国はその常識を覆した。中国河北省唐山市の物流拠点では、昼休みになると電動の中大型トラックが充電ステーションの前に列を作る。運転手が車を降りて食事をしている間にバッテリーの充電が終わる。「燃料代と比べると電気代は圧倒的に安い」。EVトラックを選んだ運転手らはこう話す。
先週、記者が訪れた江蘇省蘇州市では、午前10時から午後2時までの間にEVを充電すると、政府が電気料金の50%を補助する。1キロワット時あたりの料金は韓国ウォンに換算すると約60ウォン(約7円)という計算になる。トラック運転手の大半は自営業者だ。燃料費は収入に直結する。ディーゼルから電気に転換するのは環境問題というより、生活と収入の問題ということだ。
◆「今やEVトラックが新たな主戦場に」
2025年に中国で販売されたトラックの4台に1台がEVだった。2024年には10台に1台にもならなかったが、わずか1年で市場が一変した。中大型EVトラックの販売台数は2年間で5倍以上に増えた。昨年12月には史上初めて中大型EVトラックの販売台数がディーゼルトラックを上回った。昨年12月に登録された中大型EVトラックは4万5300台で、全体の54%を占めた。主要メーカーは2028年までにEVトラックが中大型トラック販売の50~80%を占めると予想している。
2025年上半期時点で中国の都市バスのEV率は98%に達している。事実上、飽和状態だ。EVバス市場はすでに中国が10年前に市場を先導し、勝負を終えた分野だ。もう成長のエンジンはEVトラックに移っている。
自動車メーカーの徐工、三一、一汽、陝西重型汽車、宇通が中国のEVトラック市場の61%を占めている。これら企業はディーゼルトラック市場でも上位を占める。従来の有力メーカーが電動化の波にいち早く乗ったのだ。
◆「国内市場を制して世界へ」
中国の電気自動車メーカーは国内市場で実証された技術とコスト構造を武器に世界市場に進出している。三一は今年、欧州や中東へのEV中大型トラックの輸出を拡大した。バス分野では、宇通が欧州で最もよく売れるEVバスブランドの座を3年連続で守っている。ギリシャ、イタリア、英国に納入し、カタールの公共バスの70%が宇通製だ。宇通はチリ、メキシコ、ノルウェー、ウズベキスタンにまで販売網を広げた。カタール政府はさらに宇通と提携し、現地にEVバスの生産拠点を設け、中東・北アフリカ市場を共同で開拓する計画まで出している。
EVトラックも、EVバスの成功事例をそのまま踏襲している。BYD、Farizon、三一、シノトラックなど中国のEV中大型トラックメーカー6社以上が2026年の欧州市場進出を表明した。業界関係者は、中国企業が欧州のEV中大型トラックの平均価格32万ユーロ(約6000万円)より30%安い価格を設定すると予想している。国内市場で築いた規模の経済と成熟したバッテリー供給網が価格競争力の源泉となっている。
◆「韓国市場に中国製EVトラックが進出すれば」
韓国市場では中国製EVバスがかなり以前から地位を確立している。2021年の37.8%から始まり、2022年には42%、2023年には54.6%まで上昇した。一時は韓国のEVバス市場の半分以上を中国製が占めていた。政府がバッテリーのエネルギー密度に応じて補助金に差をつける政策を見直してから、ようやく中国製の比率は2024年に34%、2025年には30%まで低下した。
では、EVトラックが韓国市場に進出する場合、これを阻止できるのだろうか。中国メーカーが国内の物流企業をターゲットに低価格のEVトラックを投入する場合、韓国政府がEVバスと同じように補助金政策で対応できるかどうかは不透明だ。トラックはバスに比べて民間物流企業の購入比率がはるかに高く、政策による介入の余地も狭い。ディーゼルより燃料費が安い中国製EVトラックが韓国の物流市場に進出すれば、価格競争の論理が政策よりも速く市場を動かす可能性がある。
この記事を読んで…