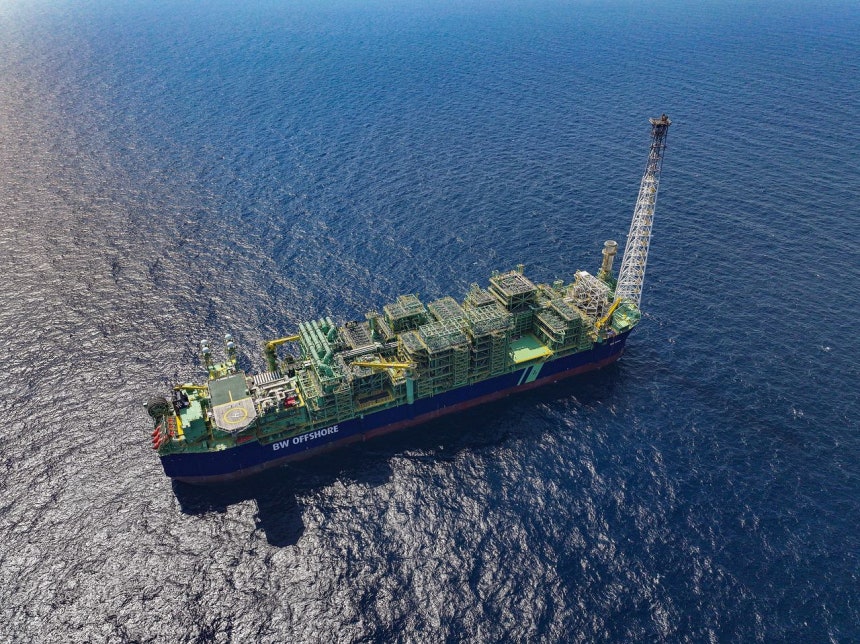
オーストラリア北西部沖に位置する浮体式生産・貯蔵・積出設備(FPSO)。[写真 SKイノベーションE&S]
超軽質油は天然ガスの生産時に副産物として産出される軽質原油で、プラスチック・合成繊維・ゴムの基礎原料となるナフサ(粗製ガソリン)の成分を多く含んでいる。この物量はSK仁川石油化学の専用設備に投入され、ペットボトルやポリエステル繊維の原料となるパラキシレン(PX)のほか、ガソリンや航空燃料の生産にも活用される。
韓国の民間企業が海外資源開発で確保した超軽質油を国内へ搬入するのは今回が初めてだ。確保した物量は年間110万バレル、20年間で計2200万バレルとなる。超大型原油タンカー(VLCC)1隻の積載量が通常200万バレルであり、SKイノベーションの1日当たりの精製能力が約80万バレルであることを考慮すると、物量自体は大きくない。
今回の導入は、中東に偏っていた原料の輸入先を多角化しようとする石油精製・石油化学業界の流れと軌を一にしている。2月に勃発した米・イラン戦争で、韓国の原油輸送の大半を担うホルムズ海峡の航行が事実上遮断されたことから、原油とナフサの需給不安が続いてきた。韓国石油公社によると、石油精製業界の中東産原油輸入量は今年1月の6623万バレルから6月には4389万バレルへ減少した一方、米国産とアフリカ産の比重は拡大した。
ナフサも今年1月の1バレル当たり62.74ドル(約1万271円)から6月には106.86ドルへと約70%上昇した。業界関係者は「ホルムズ海峡を通らない迂回ルートを探し、世界中を回ってナフサを調達した」とし、「政府によるナフサ価格差の50%補填支援が大きな助けとなった」と話した。この過程で米国産ナフサの輸入比重が高まり、輸入先の構図にも変化が生じた。
ただ、業界では根本的な解決策ではないとの見方が出ている。原料価格は上昇している一方、中国の低価格攻勢によりコスト上昇分を製品価格に反映できず、韓国業界の収益性も悪化しているという。
石油化学は、自動車・電子・造船・建設・繊維はもちろん、医療用輸液バッグや日用品のビニール製品に至るまで、事実上あらゆる製造業に基礎素材を供給している。実際、今年3月にはナフサ不足により「従量制ごみ袋」の供給に混乱が生じた。別の石油化学業界関係者は、「石油化学は製造業全体に張り巡らされた毛細血管のような存在だ」とし、「最低限の競争力を失わないよう、原料調達先の多角化を一時的な非常対策ではなく、長期的な産業戦略として進めるべきだ」と指摘した。
この記事を読んで…